Domain betreuungsfall.de kaufen?
Wir ziehen mit dem Projekt
betreuungsfall.de um.
Sind Sie am Kauf der Domain
betreuungsfall.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betreuungsfall.de kaufen?
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **

Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Block DC-Versorgung Rw 1,9% DNC 24-10Spannungsart der Versorgungsspannung=AC1. Ausgangsspannung=24 VMax. Ausgangsstrom 1=10 AAusgangsspannung einstellbar=neinKurzschlussfest=neinBemessungsversorgungsspannung bei AC 50 Hz=219..420 VAusgangsspannung geregelt=neinAusführung des elektrischen Anschlusses=SchraubanschlussTragschienenmontage möglich=neinWandmontage möglich=jaGeeignet für Reiheneinbau=neinDirektmontage möglich=jaBreite=164 mmHöhe=190 mmTiefe=66 mmGeeignet für Sicherheitsfunktionen=neinSchutzart (IP)=IP00217,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **


Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
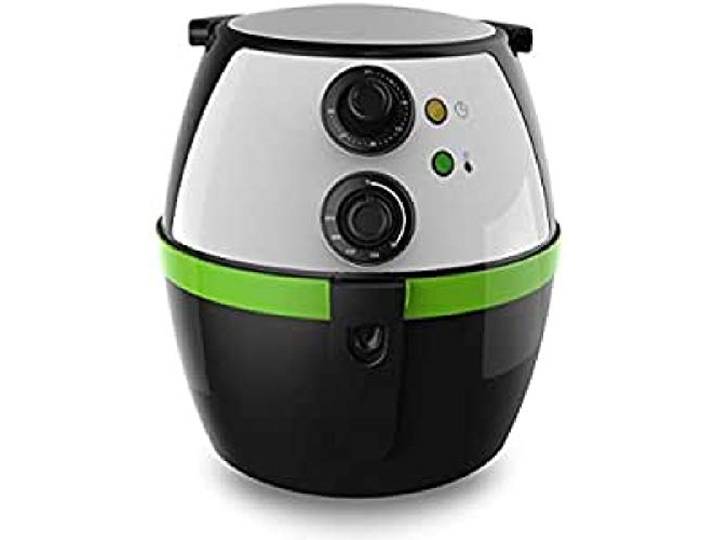
Fritteuse ohne Öl Luftfritteuse fettarme Versorgung<p>Die <strong>Luftfritteuse</strong> ist die perfekte Lösung für alle, die sich eine <strong>fettarme Ernährung</strong> wünschen, ohne auf den Genuss von knusprigen Speisen verzichten zu müssen. Dank der innovativen <strong>Umluft-Technologie</strong> wird heiße Luft mit hoher Geschwindigkeit zirkuliert, wodurch deine Speisen gleichmäßig gegart und knusprig werden, ganz ohne Öl. Diese Fritteuse ermöglicht es dir, deine Lieblingsgerichte auf gesunde Weise zuzubereiten und dabei Kalorien zu sparen.</p><p>Mit einer hohen Leistung ausgestattet, bietet die <strong>Luftfritteuse</strong> nicht nur eine schnelle Zubereitung, sondern auch ein <strong>Schutzsystem gegen Überhitzung</strong>, das für zusätzliche Sicherheit sorgt. So kannst du dich ganz auf das Kochen konzentrieren, ohne dir Sorgen um die Sicherheit des Geräts machen zu müssen. Hergestellt in Spanien, vereint dieses Küchengerät Qualität und Funktionalität in einem ansprechenden Design.</p><p>Die auffällige Farbe in <strong>Grün</strong> bringt frischen Wind in deine Küche und macht die Fritteuse zu einem echten Hingucker. Egal, ob du Pommes, Gemüse oder sogar Desserts zubereiten möchtest, diese <strong>fettarme Fritteuse</strong> ist vielseitig einsetzbar und wird schnell zu deinem neuen Küchenliebling.</p>86,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
Block DC-Versorgung Rw 1,9% DNC 24-10Spannungsart der Versorgungsspannung=AC1. Ausgangsspannung=24 VMax. Ausgangsstrom 1=10 AAusgangsspannung einstellbar=neinKurzschlussfest=neinBemessungsversorgungsspannung bei AC 50 Hz=219..420 VAusgangsspannung geregelt=neinAusführung des elektrischen Anschlusses=SchraubanschlussTragschienenmontage möglich=neinWandmontage möglich=jaGeeignet für Reiheneinbau=neinDirektmontage möglich=jaBreite=164 mmHöhe=190 mmTiefe=66 mmGeeignet für Sicherheitsfunktionen=neinSchutzart (IP)=IP00217,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
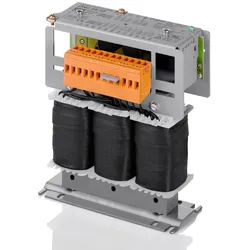
Block DC-Versorgung RW 1,5% DNC 24-4Spannungsart der Versorgungsspannung=AC1. Ausgangsspannung=24 VMax. Ausgangsstrom 1=4 AAusgangsspannung einstellbar=neinKurzschlussfest=neinBemessungsversorgungsspannung bei AC 50 Hz=219..420 VAusgangsspannung geregelt=neinAusführung des elektrischen Anschlusses=SchraubanschlussTragschienenmontage möglich=neinWandmontage möglich=jaGeeignet für Reiheneinbau=neinDirektmontage möglich=jaBreite=130 mmHöhe=160 mmTiefe=72 mmGeeignet für Sicherheitsfunktionen=neinSchutzart (IP)=IP00198,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Cajetan, Martina: Lehrbuch Behandlungspflege für PflegehilfeLehrbuch Behandlungspflege für Pflegehilfe , Das Lehrbuch Behandlungspflege für Pflegehilfe bietet Ihnen eine sichere Wissensgrundlage bei der Durchführung praktischer Maßnahmen im Bereich der Behandlungspflege. Leicht verständlich wird z.B. der Umgang mit Arzneimitteln, Blasendauerkathetern, Ernährungssonden, Injektionen, Blutzuckermessung und Vitalzeichenkontrolle, Verbandwechsel sowie das Vorgehen im Notfall erklärt. So können Sie Handlungssicherheit für die Praxis erlangen und lernen die dafür notwendigen theoretischen Grundlagen kennen. Das Lehrbuch Behandlungspflege für Pflegehilfe richtet sich insbesondere an Teilnehmerinnen und Teilnehmer der Weiterbildung "Behandlungspflege der Leistungsgruppen 1 und 2'', die in Nordrhein-Westfalen, Hessen und Niedersachsen angeboten wird, sowie an alle, die in der Pflegehilfe tätig sind und bei ihrer Arbeit mit Maßnahmen der Behandlungspflege in Berührung kommen. Neu in der 3. Auflage: alle Inhalte entsprechend neuer Leitlinien und Expertenstandards aktualisiert mehr als 50 farbige Abbildungen farbiges Layout zur besseren Orientierung Als Lernhilfe und zur Prüfungsvorbereitung gibt es ergänzend zum Lehrbuch den Prüfungstrainer Behandlungspflege für Pflegehilfe. , Retuschestifte & Spray > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20230614, Produktform: Kartoniert, Autoren: Cajetan, Martina~Danz-Volmer, Janina~Steffens, Sabrina Maxi, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 272, Abbildungen: 55 farbige Abbildungen, Keyword: <P>Pflege; Krankenpflege; Altenpflege; Pflegehilfe; Pflegehelfer; Pflegehelferin; LG1; LG2; Pflegeassistenz; Pflegeschein; Pflegepraxis; Pflegeheim; Mitwirkung Diagnostik; Mitwirkung Therapie; </P>, Fachschema: Altenpflege~Pflege / Altenpflege, Fachkategorie: Altenpflege~Pflegedienste~Häusliche Pflege und Betreuung, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 154, Höhe: 12, Gewicht: 450, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.